现在去哪里买东西,扫个QR就能付款,有人用户口余额,也有人用BNPL「先买后付」分期还。方便是方便,但收银时如果有人突然说「按错了」、要你把钱退到另一个户口,商家就要多留个心眼。
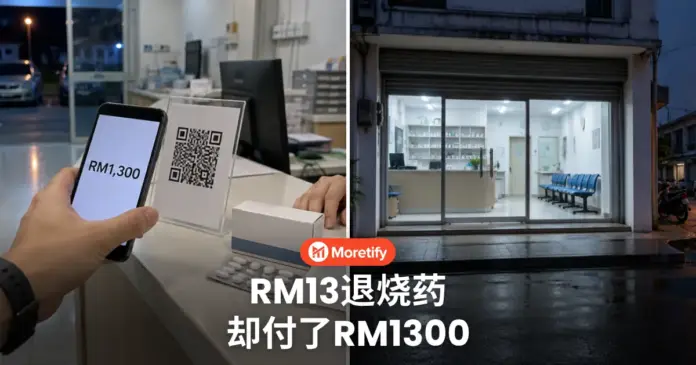
据《mStar》报道,一名医生在社交媒体分享,一名顾客凌晨5点来到诊所,要买一套RM13的退烧药。对方以BNPL分期付款功能扫QR付款,结果却付了RM1,300。
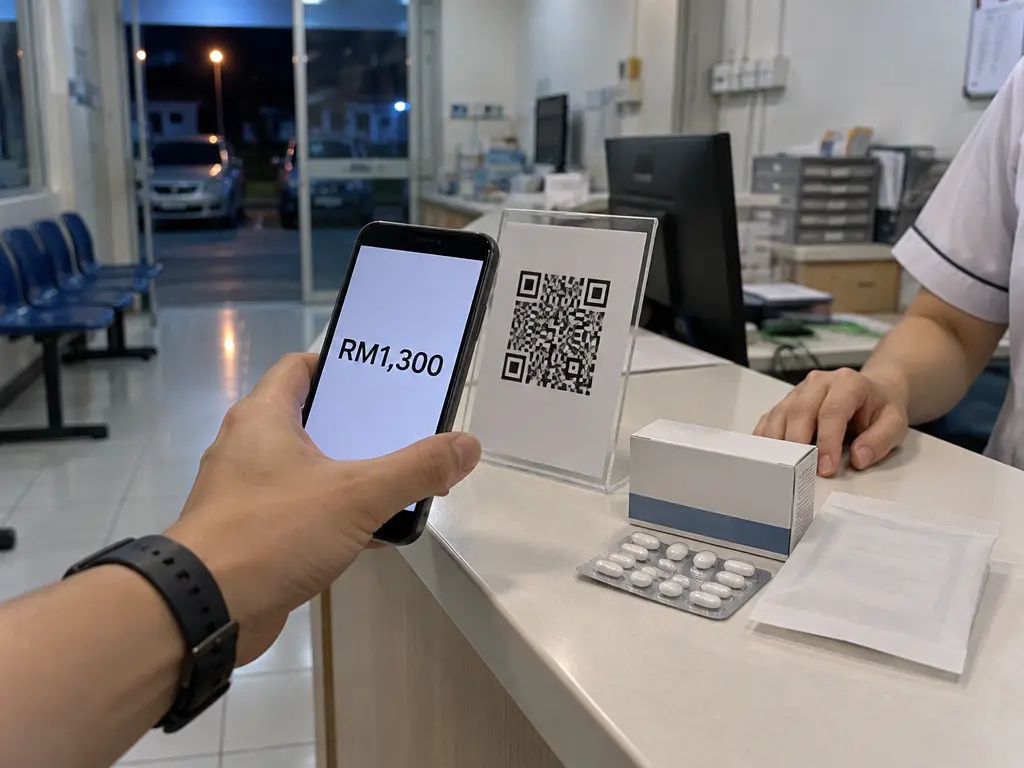
报道指出,这名顾客使用的是SpayLater。付款后,他声称自己按错了,要求诊所把RM1,300退回给他。但他不要钱从原本的付款管道退回,而是要求直接转进他的个人银行户口。
医生在分享中表示:
「有一名顾客在凌晨5点来到诊所,要买一套价值RM13的退烧药。顾客通过BNPL分期付款功能扫QR码付款,结果他付了RM1,300。之后他要求诊所退款,理由是按错,但他要求直接退进他的个人银行户口,意思就是他会拿到现金。」
问题就出在退款去向。BNPL本质上是短期信贷,让人先拿到商品或服务,之后才分期还款。如果诊所照对方要求,把多付的钱转进个人户口,这名顾客就可能把SpayLater的信用额度变成RM1,300现金,而不是用来正当购买商品。
医生察觉这种做法风险很高,而且像是在套现,因此坚决拒绝对方的要求,并联络相关金融服务提供商处理。经讨论后,医生获建议把扣除药钱后的余额RM1,287,直接退回该平台的原交易户口。
医生也交代后续处理过程,指平台客服后来打电话到他的银行要求退款,银行确认交易后,批准把RM1,287余额直接退回该顾客的BNPL户口。
他说,这种事不是第一次发生,自己已对一些顾客的手法见怪不怪。他表示:
「其实已经发生很多次了。顾客想从信用卡或BNPL户口这类债务来源拿到现金。要在别的店做可以,但不是在我这里。」
报道指出,这类做法相信是为了绕过正式提款程序,轻易从BNPL信贷额度中取得现金,在短时间内套现,并把信贷用途变成非正当购物。
对商家来说,顾客说付错钱时先别急着转账,确认款项应该从哪里来、退回哪里,往往就是避开麻烦的关键。
来源:mStar