以后长者购买保险,销售过程可能需要留下录音或录像记录!
国家银行(BNM)昨日发布文告表示,拟进一步收紧销售程序,尤其针对投资联结型保险的年长者及其他较弱势消费者,避免消费者在不了解产品的情况下,买到不适合自身需求保单。
根据《星洲日报》报道,国行提出的《保险与伊斯兰保险业务适当建议实践》草案,要求保险公司及销售人员在推荐产品前,先了解客户的实际情况,包括识别弱势消费者、风险评估、收入规律、现有保单覆盖范围、总体预算等信息。
如果销售人员手上的产品都不符合客户需求或负担能力,就不应硬卖,同时也必须记录无法推荐合适产品的原因。
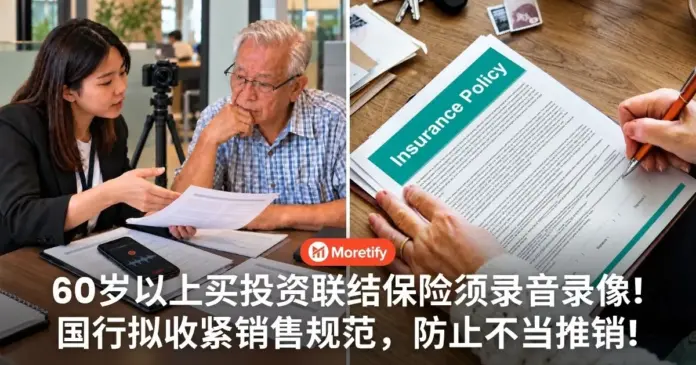
其中,对于投资联结型产品,如果对象属于较弱势消费者,例如 60 岁及以上长者、残障人士、失业人士或经济上依赖他人的人士等,销售人员还须先确认客户具备相关金融产品经验,或本身已明确表达购买意愿。
在取得客户同意后,有关销售过程也可能需要录音或录像留档,以便日后确认客户是否真正了解产品内容及风险。
此外,国行也建议保险公司在保单发出前,再次向客户确认购买决定及对产品的理解;部分客户在保单发出后的 15 天内,也可能接获保险公司回访,以确认是否清楚产品特点、风险及限制。
电话销售方面也可能进一步收紧。按照目前建议,销售人员不能只通过一通电话即完成保险销售;若客户有兴趣,则须在获得同意后,转介给具备资格的销售人员,再进行完整的需求评估。
相关电话营销录音也建议至少保存 7 年,方便日后检查销售人员是否遵守程序及披露要求。
不过,以上目前仍属于公众咨询草案,并未正式生效。国行从即日起至 2027 年 1 月 31 日开放业界及公众提供意见,并考虑在正式政策发布后,给予业者约 6 个月缓冲期调整系统及流程。
如果有关建议最终落实,未来买保险销售及需求评估流程将会更加完整,加强消费者保障。