手上有一笔短期不用的钱,很多人第一个念头就是放定存。最近有些银行推出回报看起来更高的TIA,不少人以为它只是换了名字的定存。
不过,理财网站Winrayland的一篇文章提醒,TIA和定存最大的差别在于保障。定存受马来西亚存款保险机构(PIDM)保障,TIA属于投资工具,不在PIDM保障范围内。
文章指出:「若银行无法实现预期收益,你可能拿不到完整回酬,甚至本金也有轻微风险。」所以在比较回报数字之前,最好先弄清楚自己承受的是什么风险。
TIA的全名是Term Investment Account。根据文章,这是银行推出的「非保证回酬」产品。开户时要选定固定的投资期,例如1个月、3个月或12个月,银行会给出一个「预期年回酬率」。
这个回酬率是按银行运用这笔资金的投资表现来计算的,最后拿到的收益可能高于预期,也可能低于预期。文章提到,近期国内有不少小银行推出回报率超高的TIA,所以这类产品在马来西亚越来越受欢迎,尤其吸引想赚得比定存多一点的人。
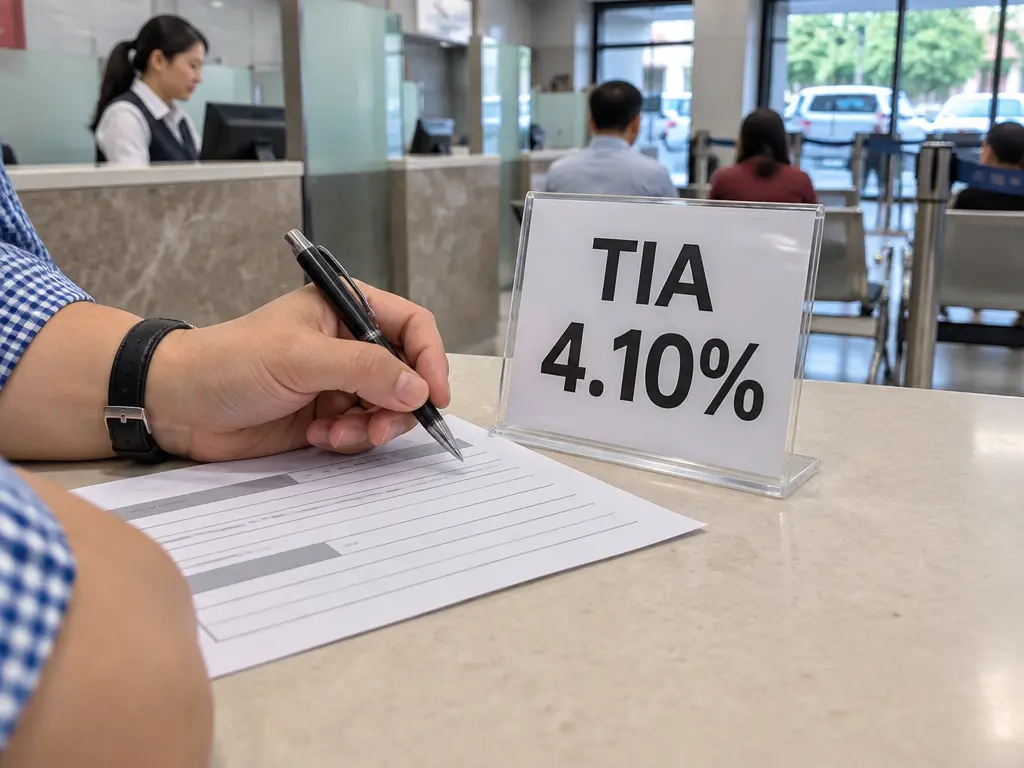
文章强调,TIA虽然有固定存放期,但不是定期存款,也不保证利息。银行提供的是「预期回酬率」(Expected Profit Rate)。以文章举的例子来说,写着4.10巴仙年回酬,只是银行的预期,实际回酬要看投资表现。
第二个要注意的是提前提款。文章指出,选定投资期限后,不建议中途把钱拿出来,否则银行可能不给任何利润,或者只归还本金。因此除非确定这段时间内用不到这笔钱,否则不建议选太长的期限。
既然回酬不保证,可以拿什么来判断?文章建议参考同一家银行过去同类型TIA产品的「实际派息率」或历史表现。部分银行会在网站公开这些资料,也可以直接向银行职员询问。
此外,文章提到TIA多数属于伊斯兰理财产品,例如采用Wakalah或Mudarabah合约,资金只投入符合Shariah原则的项目,穆斯林和非穆斯林都可以投资。文章作者认为,这类投资往往比较稳健保守,适合追求稳定回酬的投资者。
文章总结,TIA适合中短期不打算动用资金,又想要比定存更好回酬的人。不过在决定之前,最好先搞懂它的「非保证」性质和提款限制,再衡量自己能承受多少风险。
简单来说,回报数字只是一部分,钱放进去之后在什么情况下拿不回足额,同样要问清楚。
来源:Winrayland