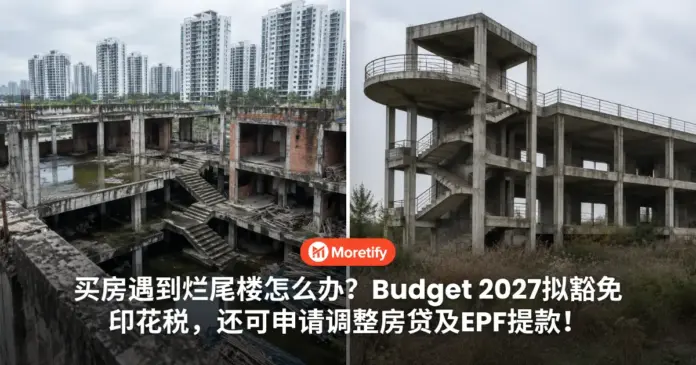
辛辛苦苦买下一间房子,结果发展商迟迟无法完工,房子住不进去,银行 Loan 却还要继续供!对于买到烂尾楼的大马人来说,这无疑是最头痛的情况之一。不过,2027 年财政预算案提出一项新措施,希望减轻部分烂尾楼买家的财务负担,同时鼓励更多发展商接手复工,让受影响的房屋项目有机会完成。
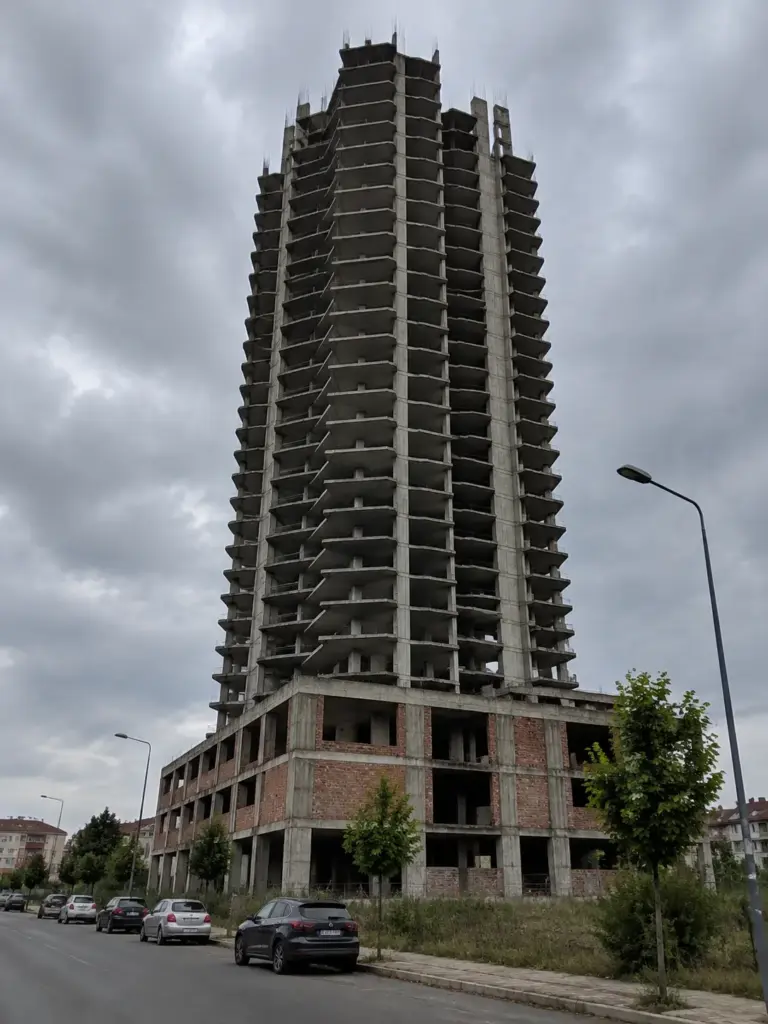
据报道,政府建议恢复烂尾楼复工相关交易的 100% 印花税豁免,适用于符合条件的原有购屋者,以及接手拯救烂尾项目的发展商或承包商。
根据财政部 2027 年预算案税务措施文件,这项豁免建议适用于 2027 年 1 月 1 日至 2030 年 12 月 31 日期间签署的合资格贷款协议及房产转让文件,并须获得房屋及地方政府部(KPKT)认证。对于原有买家来说,如果烂尾楼项目需要额外融资才能完成,相关追加贷款协议及复工涉及的房产转让文件,可能符合全额印花税豁免资格。至于接手项目的发展商,相关措施则有助于降低接管及融资成本,鼓励更多业者参与拯救烂尾楼。
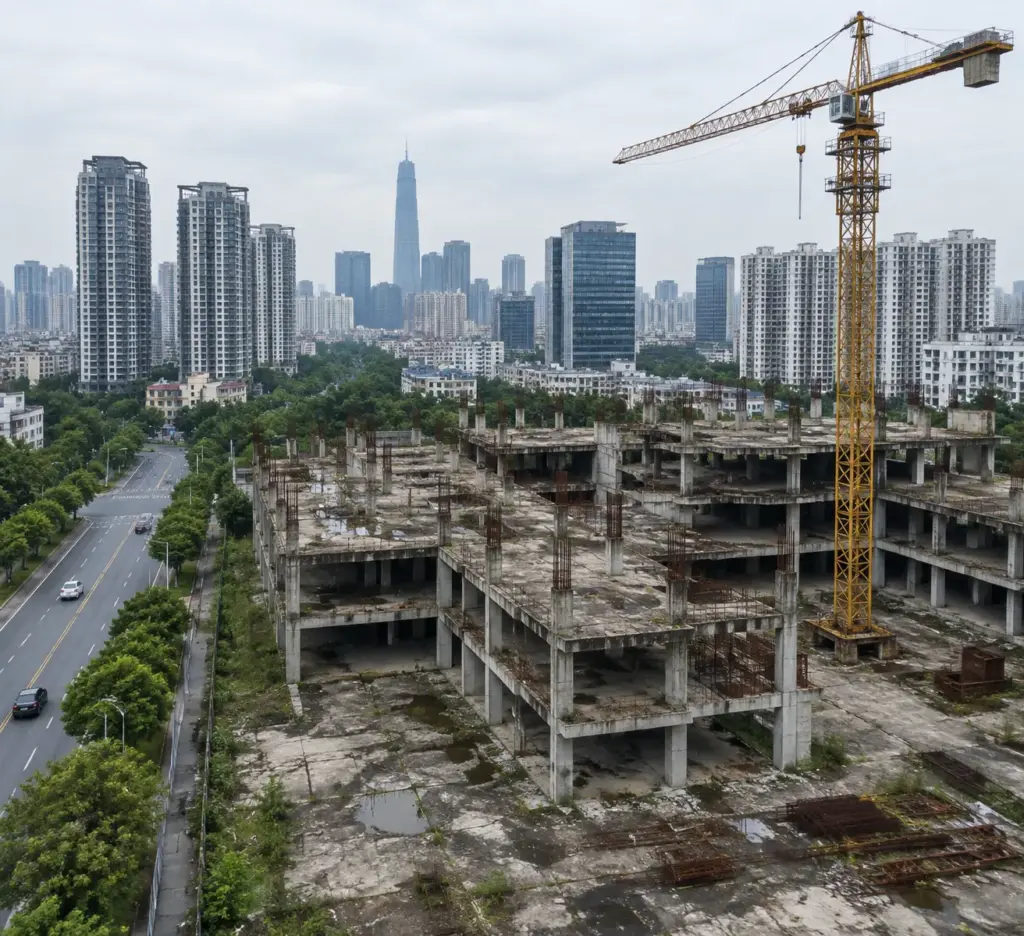
即使房屋项目已经被宣布烂尾,买家仍可能需要按照原有贷款合约继续供款。那么,如果房子一直没有完工,买家还有什么办法?
根据 KPKT 现有指南,如果房屋项目已经被正式列为烂尾项目,购屋者可以向国家房屋局(Jabatan Perumahan Negara,JPN)申请相关证明信。这封证明信可以作为向银行申请降低房贷利率、重新安排还款计划,以及向公积金局(EPF)申请第二次提款购买另一间房子的支持文件。
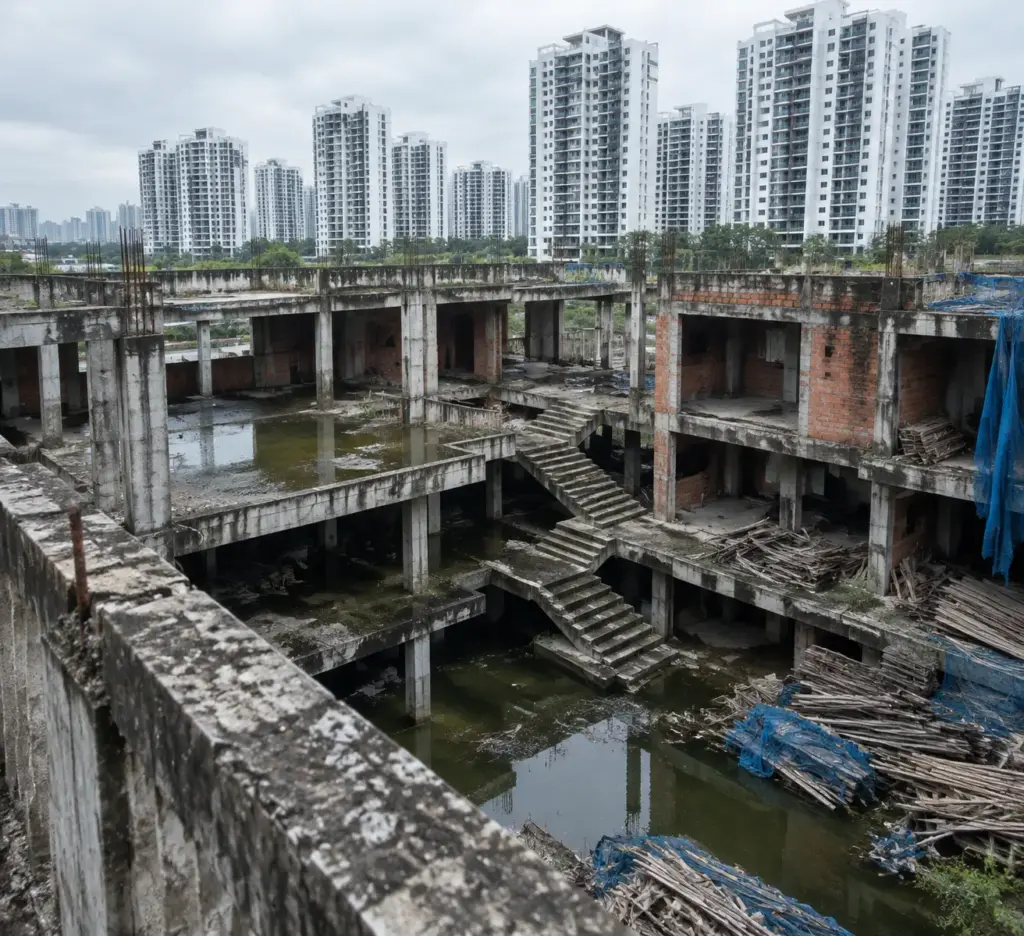
如果购屋者属于使用公共部门房屋融资局(LPPSA)贷款的公务员,也可以凭相关证明,申请取消现有房贷并重新申请贷款。此外,符合条件者还可申请在项目复工期间,或最长 5 年内,暂缓支付 4% 的贷款利息。
不过,以上安排都需要向相关机构提出申请,并经过审核,并非所有烂尾楼买家都能自动获得批准。至于如何确认自己的房屋项目是否正式被列为烂尾楼,买家可以通过 KPKT 的 TEDUH 房屋资讯平台查询。
如果发展商已经无力完成项目,买家也可以考虑向发展商提出债权申索,或根据情况提交债权证明文件(Proof of Debt)。不过,相关法律索赔可能受到时效限制,因此建议受影响买家尽早寻求专业法律意见,避免错过申请期限。
根据 KPKT 截至 2026 年 8 月 31 日的数据,马来西亚半岛共有 262 项被列为烂尾的私人房屋发展项目,涉及 38,894 个住宅单位。其中 99 项属于持牌项目,涉及 28,289 个单位;另外 163 项则是无牌项目,涉及 10,605 个单位。